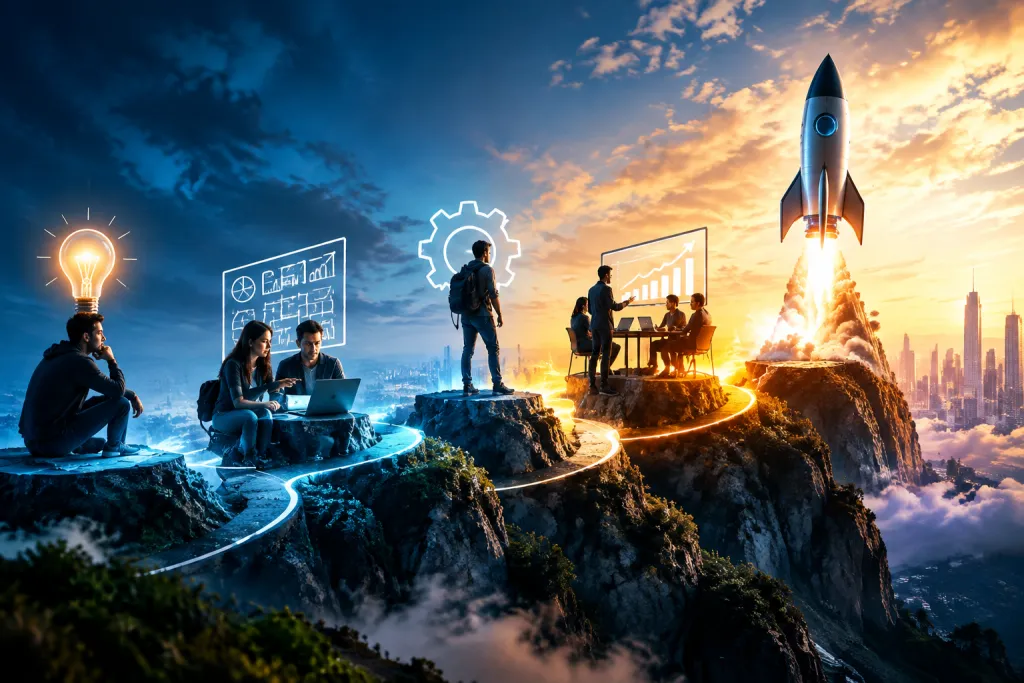
fases startup: qué debe validar una empresa en cada etapa
Las fases startup describen el recorrido habitual desde una oportunidad de negocio todavía incierta hasta una empresa capaz de crecer de forma sostenible. No son casillas que se completan por antigüedad ni una secuencia idéntica para todos los proyectos: sirven para entender qué riesgos conviene resolver primero y qué decisiones pueden esperar.
Una startup puede tener una aplicación publicada y seguir en fase de validación si todavía no sabe quién paga por ella. Otra puede generar ingresos y necesitar frenar su expansión porque cada nuevo cliente aumenta los costes más de lo que aporta. Por eso, la pregunta útil no es solo «¿en qué fase estamos?», sino «¿qué evidencia tenemos y cuál es el principal obstáculo para avanzar?».
Esta guía explica las etapas más comunes, las señales que ayudan a reconocerlas y las decisiones que suelen marcar la diferencia. También aclara por qué financiación, ventas y desarrollo de producto no siempre avanzan al mismo ritmo.
Las fases startup se entienden mejor por el riesgo que queda por resolver
Los nombres cambian según el país, el sector o el interlocutor. Se habla de pre-seed, seed, serie A o crecimiento, pero esas etiquetas describen de manera aproximada la madurez del proyecto y sus necesidades de capital. No certifican que el modelo funcione ni garantizan que una empresa esté lista para la siguiente ronda.
Una forma más práctica de ordenar las etapas es observar qué incertidumbre domina el negocio:
- Problema: ¿existe una necesidad relevante y frecuente para un grupo concreto?
- Solución: ¿el producto resuelve ese problema de una forma que las personas entienden y utilizan?
- Ingresos: ¿hay clientes dispuestos a pagar, renovar o aumentar su compra?
- Repetibilidad: ¿se pueden captar y atender clientes sin depender de esfuerzos excepcionales?
- Escala: ¿el crecimiento mejora el negocio o agranda sus costes y complejidad?
El avance no siempre es lineal. Una compañía puede descubrir, al ampliar su mercado, que el problema afecta a otro segmento con una necesidad distinta. En ese caso, volver a validar parte de la propuesta no significa fracasar: significa evitar que una hipótesis antigua dirija una inversión mayor.
De la oportunidad al primer producto: validar antes de construir demasiado
En la etapa inicial, llamada a menudo pre-seed, el objetivo no es crear una versión completa del producto. Es comprobar que hay una oportunidad suficientemente concreta para justificar tiempo, dinero y atención del equipo. La investigación debe ir más allá de preguntar si una idea «gusta»: las respuestas amables no equivalen a intención de compra.
Conviene hablar con personas que experimenten el problema, averiguar cómo lo resuelven ahora y qué coste les supone. Ese coste puede ser dinero, horas de trabajo, errores, pérdida de ventas o riesgo regulatorio. También importa saber quién utiliza la solución, quién decide la compra y de qué presupuesto saldría. En empresas B2B, esas personas pueden ser distintas.
Un ejemplo: dos fundadores plantean una herramienta para organizar turnos en clínicas pequeñas. Antes de desarrollar un sistema completo, pueden observar cómo se confeccionan los horarios, revisar las hojas de cálculo existentes y probar un prototipo navegable con responsables de varias clínicas. Si el problema solo aparece en centros con cierto tamaño, ese hallazgo permite acotar el mercado y el producto.
La señal de avance no es haber terminado entrevistas o un prototipo, sino haber reducido incertidumbres relevantes. Algunas pruebas posibles son una demostración con tareas concretas, una carta de intención, una preventa o una prueba piloto con criterios acordados. Ninguna señal aislada demuestra que existe un negocio, pero varias evidencias consistentes ofrecen una base mejor que las opiniones.
En esta fase también se decide qué no construir. Añadir funciones para contentar a cada entrevistado puede convertir una prueba sencilla en un proyecto caro y difícil de mantener. Es preferible identificar el comportamiento mínimo que confirmaría la hipótesis principal.
Producto mínimo viable y encaje con el mercado: pasar de probar a retener
Cuando la oportunidad parece plausible, el equipo desarrolla un producto mínimo viable (MVP): la versión más acotada que permite observar el uso real y aprender. Mínimo no significa defectuoso. Debe resolver una tarea concreta con suficiente claridad para que la respuesta del cliente sea interpretable.
En esta etapa se analiza si las personas completan la acción principal, vuelven a utilizar el producto y obtienen un resultado que reconocen como valioso. Las descargas o registros pueden servir como indicadores iniciales, pero no bastan si los usuarios abandonan al poco tiempo. Para una herramienta de gestión, por ejemplo, importa más que el equipo registre turnos cada semana que sumar cuentas creadas sin actividad.
El encaje producto-mercado no suele aparecer como un momento mágico. Se construye al identificar un segmento que adopta la solución con menos fricción, obtiene valor y está dispuesto a pagar. La retención, las renovaciones, las recomendaciones y el uso recurrente aportan señales; deben interpretarse según el tipo de producto y la duración natural de su ciclo de compra.
Una empresa de software de contratación podría descubrir que las pequeñas compañías prueban el producto, pero lo usan solo durante una vacante puntual. En cambio, una cadena con varias sucursales puede necesitarlo continuamente. Ese aprendizaje puede orientar el modelo comercial hacia organizaciones mayores, aunque implique ventas más lentas y requisitos adicionales de soporte o seguridad.
Un error frecuente es llamar «MVP» a un producto que intenta atender a todos los perfiles. Otro es cambiar de rumbo ante cada comentario individual. Las decisiones de producto deben combinar entrevistas, observación del uso y resultados de negocio, no perseguir la última petición recibida.
De las primeras ventas a un modelo comercial repetible
Con clientes iniciales, la prioridad se desplaza hacia la repetibilidad. Una venta conseguida por la red personal de los fundadores demuestra que alguien puede comprar; no demuestra que la empresa sepa encontrar clientes parecidos con un proceso sostenible.
Para evaluar esta transición, hay que entender el recorrido comercial: de dónde llegan las oportunidades, cuánto tarda una decisión, qué porcentaje avanza entre etapas y qué recursos requiere cerrar y atender una cuenta. También conviene calcular el margen bruto, el coste de adquisición de clientes y el tiempo que se necesita para recuperar ese coste. En negocios con contratos largos, el flujo de caja puede ser débil incluso cuando la venta parece rentable sobre el papel.
Imaginemos que una startup vende sensores a explotaciones agrícolas. Si cada instalación exige varios días de trabajo de ingeniería, el equipo puede vender más unidades y, aun así, empeorar su rentabilidad. Antes de ampliar la publicidad, quizá deba simplificar la instalación, documentar el servicio o trabajar con distribuidores locales.
En esta fase se definen también las métricas que describen el negocio de verdad. Una plataforma de suscripción puede vigilar ingresos recurrentes, cancelaciones y expansión de cuentas; una empresa de comercio electrónico, margen por pedido, repetición de compra y coste logístico. Elegir una métrica llamativa pero desconectada de la economía del negocio conduce a decisiones equivocadas.
La contratación debe acompañar a cuellos de botella comprobados. Incorporar un equipo de ventas antes de que exista un mensaje que convierta puede multiplicar el gasto sin arreglar la propuesta. Del mismo modo, retrasar soporte técnico cuando la retención depende de una buena incorporación puede dañar la experiencia y dificultar la renovación.
Escala, financiación y decisiones que no conviene confundir
Una startup está en condiciones de escalar cuando dispone de evidencias razonables de que puede crecer sin que cada nuevo cliente requiera reinventar el producto o el servicio. Eso no significa que todo esté resuelto. Al aumentar el volumen aparecen nuevos retos de contratación, infraestructura, cumplimiento normativo, atención al cliente y coordinación interna.
La financiación puede acelerar una estrategia, pero no sustituye la validación. Una ronda de inversión tiene sentido cuando el capital permite ejecutar un plan concreto: ampliar un canal que ya muestra resultados, entrar en un mercado con hipótesis verificables o reforzar capacidades necesarias para atender la demanda. Si la empresa aún no sabe quién compra ni por qué se queda, captar más dinero puede prolongar el problema y elevar las expectativas.
Antes de buscar inversión, conviene preparar respuestas claras sobre el uso de los fondos, los hitos que se esperan alcanzar y el tiempo disponible para lograrlos. También hay que considerar alternativas: ingresos de clientes, financiación pública, deuda, alianzas o crecimiento más gradual. Cada opción tiene costes y condiciones distintos. La deuda, por ejemplo, puede ser inadecuada si los ingresos son impredecibles; el capital riesgo puede no encajar con un negocio rentable que no persigue un crecimiento acelerado.
La expansión internacional merece una cautela similar. Que una solución funcione en un país no demuestra que el mismo precio, canal de venta o marco regulatorio sirvan en otro. Antes de abrir oficinas o adaptar toda la plataforma, resulta más prudente realizar pruebas comerciales acotadas y comprobar demanda, soporte, fiscalidad y requisitos legales.
Cómo identificar la etapa actual y elegir el siguiente paso
Para ubicar el proyecto, el equipo puede revisar qué afirmación central todavía no está probada. Si no hay evidencia de un problema prioritario, la tarea es investigar el segmento. Si existe interés, pero no uso sostenido, hay que estudiar la experiencia y el valor entregado. Si hay clientes satisfechos, pero cada venta es distinta, falta construir un proceso repetible. Si el canal funciona y la economía unitaria es razonable, puede evaluarse una expansión.
Una revisión mensual o trimestral sencilla ayuda a convertir esa evaluación en decisiones:
- Escribir la hipótesis crítica: por ejemplo, que un tipo específico de cliente renovará porque reduce un coste medible.
- Elegir una evidencia observable: renovación, uso recurrente, conversión pagada o reducción del tiempo de implementación.
- Fijar un umbral y un plazo: con cifras realistas para el ciclo de compra, no con objetivos escogidos para justificar una decisión tomada.
- Definir qué se hará según el resultado: continuar, ajustar el segmento, cambiar la propuesta o detener una línea de trabajo.
Este método evita dos extremos: abandonar demasiado pronto una oportunidad que necesita tiempo para madurar y mantener durante años una estrategia sin señales de mejora. Los umbrales no tienen que ser perfectos; deben ser explícitos y revisarse cuando cambian las condiciones.
Las fases startup no funcionan como una carrera con fechas universales. Una compañía avanza cuando resuelve el riesgo que limita su siguiente paso, reúne pruebas suficientes y compromete recursos de acuerdo con ellas. Para decidir qué hacer ahora, identifica la hipótesis más frágil del negocio y diseña una prueba pequeña que pueda confirmarla o refutarla. Esa disciplina vale más que adoptar una etiqueta de etapa o perseguir crecimiento antes de haber construido una base repetible.