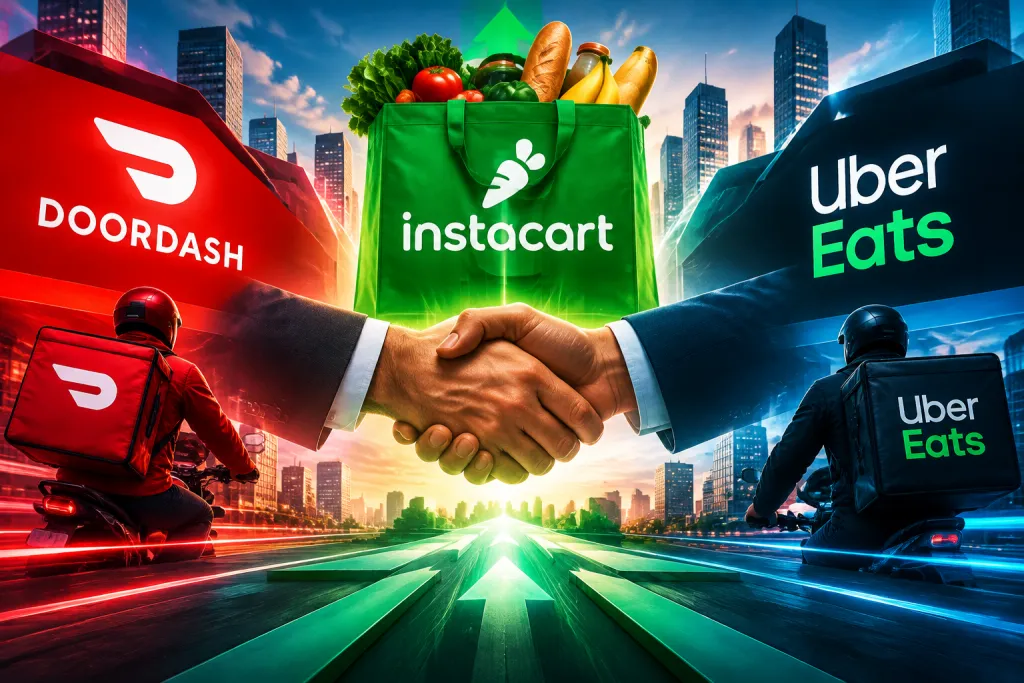
Instacart habría negociado su venta con DoorDash y Uber: el reparto prepara otro gran movimiento
La posibilidad de que Instacart haya negociado una venta con DoorDash y Uber apunta a una cuestión central para el negocio del reparto: cuánto vale una red capaz de conectar comercios, repartidores y consumidores en una misma plataforma. El titular plantea una operación de gran alcance, pero no permite dar por confirmados ni un acuerdo ni conversaciones formales. La hipótesis, en cualquier caso, sirve para observar las presiones que afrontan las empresas de entrega y las razones por las que una combinación podría resultar atractiva para distintos actores.
Una operación que cambiaría el equilibrio del reparto
Instacart se ha construido alrededor de la compra de alimentos y productos de supermercado a través de una aplicación. Su actividad combina tecnología, gestión de pedidos y coordinación de entregas. DoorDash, por su parte, es conocida por el reparto de comida preparada y ha ampliado su presencia en otros tipos de comercio. Uber integra la entrega de productos con una plataforma de movilidad y una red de servicios bajo una misma marca. Una eventual adquisición acercaría modelos que comparten infraestructura, aunque atienden necesidades distintas.
La lógica industrial resulta comprensible: una empresa que ya dispone de usuarios, comercios afiliados y herramientas para asignar pedidos puede ofrecer valor a otra que busca ampliar su alcance. Sin embargo, la coincidencia de actividades no garantiza que una compra sea sencilla ni que produzca beneficios automáticos. Integrar plataformas, equipos y acuerdos comerciales requiere inversión y decisiones sobre qué servicios conservar, cómo presentarlos al cliente y qué condiciones aplicar a los establecimientos.
Además, la operación tendría que medirse frente a alternativas menos drásticas. Las compañías pueden ampliar sus catálogos, compartir servicios tecnológicos o firmar acuerdos comerciales sin transferir el control de una empresa. Por eso, el interés estratégico de una posible negociación no demuestra que la compraventa sea la única salida posible.
Por qué Instacart puede tener valor estratégico
El atractivo de Instacart no depende únicamente del número de pedidos. Su posición en la compra de supermercado exige resolver una cadena de tareas distinta de la entrega de una comida lista. El pedido puede incluir muchos artículos, productos frescos, sustituciones cuando algo no está disponible y coordinación con los sistemas del comercio. La experiencia depende de que la aplicación refleje con suficiente precisión lo que ocurre en la tienda y durante la preparación.
Ese conocimiento operativo constituye un activo difícil de replicar de inmediato. Una plataforma interesada en crecer en el reparto de compras tendría que establecer relaciones con comercios, adaptar sus sistemas y diseñar procesos para manejar incidencias. Comprar una compañía especializada podría acelerar ese camino, aunque también trasladaría los desafíos que ya existen en el servicio.
La compra de supermercado no funciona igual que la comida preparada
En un pedido de restaurante, el catálogo suele ser más limitado y el local prepara el producto antes de que llegue el repartidor. En una compra de supermercado, el inventario puede variar entre establecimientos y el pedido se compone de numerosos artículos. Si falta un producto, la plataforma debe gestionar una sustitución, consultar al cliente o devolver el importe. Una operación fluida exige que esas decisiones se resuelvan sin generar confusión.
También cambia el cálculo de la entrega. El tamaño de la compra, el tiempo de preparación y la distancia hasta el destino influyen en el coste de cada pedido. Una empresa con experiencia en una categoría no necesariamente puede trasladar sus procesos a otra sin ajustes. La tecnología facilita la coordinación, pero no elimina las diferencias físicas y comerciales entre los servicios.
La red de comercios y repartidores como infraestructura
Una aplicación de reparto funciona como un sistema de coordinación. Reúne la oferta de las tiendas, organiza las solicitudes de los consumidores y asigna tareas a los repartidores. Cuantos más comercios y usuarios participan, más posibilidades tiene la plataforma de encontrar una combinación conveniente para cada pedido. Esa escala potencial puede mejorar la disponibilidad del servicio, pero no asegura por sí misma una operación rentable.
La red también depende de factores locales. Los acuerdos con supermercados, la densidad de las zonas atendidas y la disponibilidad de repartidores condicionan la calidad del servicio. Una compra podría aportar una base tecnológica y comercial, pero su integración tendría que respetar esas particularidades. Un despliegue uniforme podría perjudicar relaciones que se han construido para responder a las condiciones de cada mercado.
Qué podrían buscar DoorDash y Uber
Para DoorDash, incorporar una operación especializada en supermercado podría reforzar su oferta más allá de la comida preparada. Una cartera más amplia puede ayudar a que la plataforma sea útil en distintas ocasiones de consumo. También podría permitir compartir herramientas de atención, pagos y asignación de repartidores. El desafío consistiría en sumar esa actividad sin deteriorar el servicio principal ni confundir a los usuarios con una propuesta demasiado dispersa.
Uber podría valorar una lógica similar desde una estructura que reúne varios servicios. La posibilidad de conectar entregas de productos con una aplicación de uso amplio ofrece oportunidades de promoción cruzada y de aprovechamiento de tecnología. Aun así, cada categoría requiere una economía propia. El transporte de personas y la compra de alimentos no comparten las mismas condiciones operativas, aunque utilicen sistemas de localización y asignación.
En ambos casos, el comprador tendría que evaluar no solo la capacidad de captar pedidos, sino también la calidad de los ingresos, los costes de servicio y la estabilidad de las relaciones con los comercios. La adquisición de una marca reconocida puede acelerar la expansión, pero el precio pagado y la dificultad de integración determinan si la apuesta tiene sentido económico.
Las dificultades de integrar dos plataformas
Una fusión de este tipo pondría a prueba sistemas que fueron diseñados con objetivos diferentes. Las aplicaciones pueden utilizar catálogos, herramientas de atención y procesos de pago propios. Unificar esos componentes no es una tarea puramente técnica: obliga a decidir qué datos se comparten, qué marca aparece ante el cliente y cómo se resuelven los pedidos cuando intervienen varios comercios o servicios.
La operación también tendría un componente humano y comercial. Los trabajadores, los repartidores y las tiendas podrían preguntarse si cambiarían las condiciones de colaboración. Los supermercados, en particular, podrían proteger la relación directa con sus clientes y exigir garantías sobre el uso de sus datos. Para evitar fricciones, una integración necesitaría explicar con claridad qué funciones cambian y cuáles se mantienen.
- Compatibilidad tecnológica: conectar sistemas de inventario, pagos, atención y asignación de pedidos.
- Relación con los comercios: preservar acuerdos y evitar que los establecimientos pierdan control sobre su oferta.
- Experiencia del usuario: integrar servicios sin complicar la navegación ni reducir la confianza en la aplicación.
- Costes y eficiencia: comprobar si las capacidades compartidas compensan el precio y el esfuerzo de la operación.
- Competencia: valorar cómo afectaría la combinación a otras plataformas y a las opciones disponibles para los clientes.
Competencia, regulación y rentabilidad
Una operación entre grandes plataformas podría atraer atención regulatoria por la concentración de servicios y por el control de datos sobre clientes, comercios y pedidos. La evaluación dependería de los mercados afectados y de la capacidad de otros competidores para ofrecer alternativas. No bastaría con observar la dimensión de las empresas: también habría que analizar cómo la combinación podría influir en las comisiones, el acceso de los comercios a los consumidores y las condiciones para los repartidores.
La rentabilidad es otro punto decisivo. El reparto ofrece comodidad, pero implica costes de preparación, soporte, pagos y desplazamiento. Las promociones pueden atraer usuarios, aunque no sustituyen un modelo sostenible. Una empresa compradora tendría que demostrar que puede operar la red con eficiencia y, a la vez, mantener un servicio aceptable. Si para reducir costes recorta opciones o deteriora la atención, podría debilitar el valor de la marca que adquirió.
También cabe considerar las alternativas a una adquisición completa. Una alianza limitada podría dar acceso a ciertas capacidades sin concentrar toda la actividad bajo un solo propietario. La expansión propia, aunque más lenta y exigente, permitiría conservar el control de los sistemas. Cada vía implica un equilibrio distinto entre velocidad, inversión, riesgo y autonomía de los socios comerciales.
Qué significa para el futuro del sector
La posible negociación atribuida a Instacart refleja una tendencia estructural: las plataformas buscan aumentar la frecuencia de uso y diversificar los servicios que ofrecen. El reparto de supermercado resulta especialmente relevante porque conecta el comercio físico con la compra digital y exige resolver problemas concretos de inventario y preparación. Esa complejidad puede convertir a una empresa especializada en una pieza valiosa para un grupo más amplio.
Pero el tamaño no es una respuesta suficiente a los retos del sector. La ventaja depende de coordinar bien la tecnología con las operaciones locales y de mantener una propuesta útil para tiendas, repartidores y consumidores. Una eventual venta podría modificar la competencia, pero su importancia real se mediría por la calidad del servicio y por la capacidad de sostenerlo económicamente, no solo por el anuncio de una transacción.
Mientras no se conozcan detalles verificables sobre la operación, conviene tratarla como una posibilidad y no como un acuerdo cerrado. El interés que despierta se explica por la posición de las compañías y por la disputa por las compras cotidianas. Si una negociación llegara a materializarse, el resultado dependería tanto del encaje empresarial como de la compleja tarea de unir redes, comercios y tecnologías sin perder la confianza de quienes utilizan el servicio.