La IA ya aporta el 52% de los ingresos trimestrales de SpaceX y supera a sus otros negocios
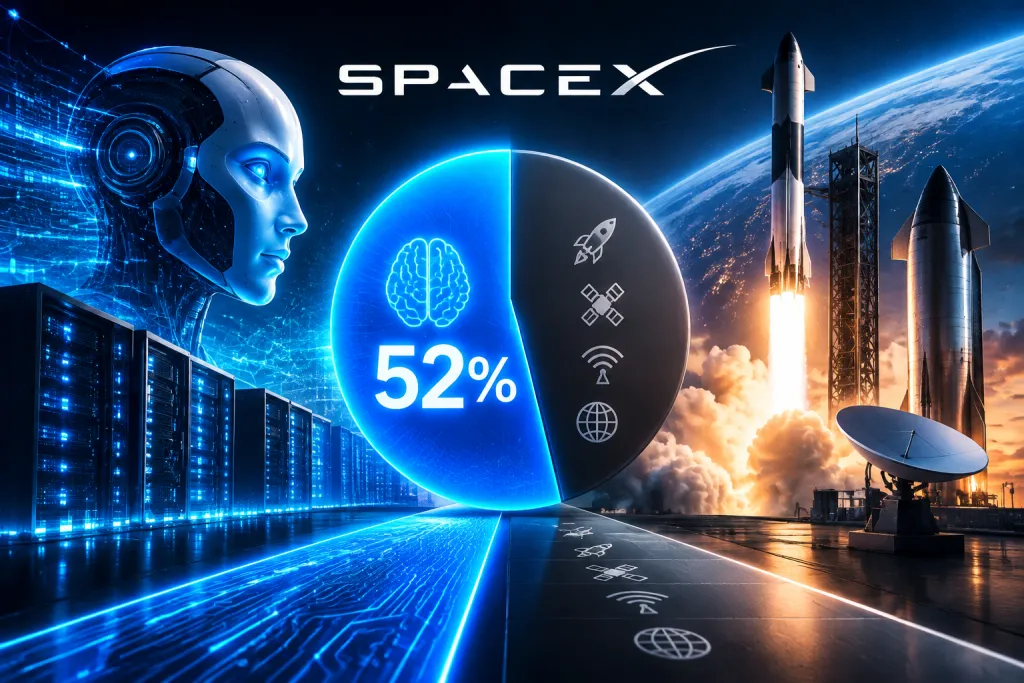
La afirmación de que la inteligencia artificial representa el 52% de los ingresos trimestrales de SpaceX sitúa a esta actividad por delante de los otros negocios de la compañía. La cifra, de ser comparable con el conjunto de sus operaciones, apuntaría a un cambio relevante en la composición de sus ingresos. Pero para interpretar qué significa también hay que saber qué actividad se incluye bajo la etiqueta de IA, cómo se calcula el porcentaje y qué relación guarda con los negocios espaciales y de conectividad de la empresa.
Una cifra que necesita contexto contable
Un porcentaje de ingresos parece sencillo: compara lo que factura una actividad con el total de una compañía durante un periodo. En la práctica, la lectura depende de la definición empleada. No es lo mismo contabilizar únicamente servicios de inteligencia artificial que incluir infraestructura informática, venta de capacidad de procesamiento o contratos relacionados con centros de datos. Sin una descripción de esas partidas, el 52% no permite conocer por sí solo qué productos están detrás de la cifra.
La interpretación también depende del denominador. Si el cálculo considera los ingresos consolidados de SpaceX, el peso de la IA se compara con sus actividades espaciales y de conectividad. Si se refiere a una división, una filial o un conjunto de negocios vinculados, el resultado puede describir una realidad distinta. En empresas con estructuras corporativas complejas, las fronteras entre áreas no siempre coinciden con las que el público espera.
Por eso, la cifra debe leerse con cautela mientras no se conozcan sus criterios de cálculo. No basta con presentar un porcentaje: para evaluar su alcance hacen falta el periodo contable, la definición de ingresos y el detalle de las operaciones incluidas. Esa información permite distinguir entre una nueva fuente de facturación y un cambio real en el centro económico de la empresa.
Qué se entiende por ingresos de inteligencia artificial
La IA puede generar ingresos de varias maneras. Una empresa puede cobrar por el acceso a modelos, ofrecer herramientas de software, vender servicios para clientes o alquilar potencia de cómputo. También puede obtener facturación indirecta al integrar funciones de IA en un producto ya existente. Estas líneas tienen costes, márgenes y modelos de negocio diferentes, aunque todas puedan aparecer bajo una misma categoría general.
En el caso de una compañía asociada a cohetes, satélites y conectividad, la relación entre tecnología espacial e inteligencia artificial puede ser estrecha. Los sistemas de IA pueden ayudar a procesar información, automatizar tareas o gestionar redes. Sin embargo, que una tecnología se utilice dentro de una operación no significa necesariamente que sus ingresos deban contabilizarse como un negocio independiente de IA. La clasificación depende de cómo se facture y de cómo se organicen las cuentas.
También conviene separar ingresos de inversión. El desarrollo de modelos y la construcción de infraestructura requieren recursos, pero el gasto destinado a esas capacidades no equivale a ventas. Una actividad puede tener un peso destacado en la facturación y, aun así, necesitar inversiones elevadas para operar. Para conocer su aportación económica completa habría que observar también los costes, los márgenes y las necesidades de capital.
La comparación con los negocios espaciales
SpaceX es conocida por sus lanzamientos y por el despliegue de sistemas de conectividad satelital. Son actividades distintas, aunque comparten capacidades técnicas, instalaciones y conocimientos de ingeniería. Si la IA superara a esos negocios en ingresos, la lectura sería que el perfil comercial de la empresa se ha ampliado más allá de su actividad espacial tradicional. No implicaría, por sí sola, que los cohetes o la conectividad hayan perdido relevancia operativa.
Las cifras trimestrales también pueden cambiar por motivos que no reflejan una transformación duradera. Un contrato de gran tamaño, la entrega de un proyecto o una variación en el ritmo de facturación pueden alterar el peso relativo de una división en un periodo concreto. Para determinar si existe una tendencia estructural, la comparación debería abarcar varios trimestres y aplicar las mismas reglas contables en cada uno.
Otra dificultad es que una compañía privada puede no publicar el nivel de detalle que se espera de una sociedad cotizada. Cuando no hay cuentas segmentadas disponibles para el público, resulta más difícil verificar cómo se distribuyen los ingresos entre negocios. En ese escenario, la precisión aparente de un porcentaje no reemplaza la información necesaria para contrastarlo. La transparencia sobre la metodología resulta tan relevante como el número comunicado.
Qué supondría para la estrategia empresarial
Si la proporción indicada refleja ventas consolidadas y recurrentes, el avance de la IA podría influir en las prioridades de inversión de SpaceX. La compañía tendría incentivos para ampliar la capacidad tecnológica que sostiene esos servicios y para conectar mejor esa actividad con sus recursos de conectividad y computación. El reto sería hacerlo sin descuidar los negocios que proporcionan infraestructura y capacidades propias.
El cruce entre áreas puede ofrecer ventajas. Una red de comunicaciones puede facilitar el acceso a servicios digitales, mientras que la experiencia en sistemas complejos puede servir para operar infraestructuras automatizadas. Pero esas sinergias no garantizan que una línea sea rentable ni que el crecimiento de una actividad compense cualquier dificultad en otra. Cada negocio necesita clientes, una propuesta clara y costes sostenibles.
También habría que considerar la competencia. La IA reúne empresas de software, fabricantes de chips, proveedores de servicios en la nube y nuevos operadores de infraestructura. Para destacar, no basta con disponer de recursos técnicos: hacen falta productos que resuelvan necesidades concretas y un modelo capaz de sostener la demanda. La cifra de ingresos, aislada de esos factores, no permite medir la posición competitiva de SpaceX.
Preguntas frecuentes sobre el 52% de SpaceX
¿El 52% confirma que la IA es el negocio principal de SpaceX?
La cifra, tomada literalmente, indicaría que la IA aporta más ingresos que las demás actividades durante el trimestre al que se refiere. Sin embargo, para afirmar que ya es el negocio principal de forma estable habría que conocer la definición utilizada y comprobar que el resultado se mantiene en periodos comparables. Un dato trimestral no basta para establecer por sí solo una tendencia de largo recorrido.
¿Qué información ayudaría a verificar el dato?
Sería necesario contar con un desglose de ingresos por actividad, una explicación de qué servicios se clasifican como IA y el criterio utilizado para consolidar las cuentas. También ayudaría conocer si se incluyen ventas de productos, servicios de computación o ingresos vinculados a otras divisiones. Con esos elementos, analistas y lectores podrían comparar la cifra con los negocios de lanzamientos y conectividad.
¿La cifra indica que los cohetes y Starlink dejarán de ser centrales?
No necesariamente. La proporción de ingresos de un trimestre no describe por completo la función estratégica de cada actividad. Los lanzamientos pueden ser esenciales para desplegar infraestructura, y la conectividad puede respaldar otros servicios. Incluso si la IA ocupa una parte mayor de la facturación, los negocios espaciales podrían seguir siendo claves para las capacidades y los planes de la compañía.
En suma, el 52% ofrece una señal llamativa sobre la posible evolución de SpaceX, pero su significado depende de la base contable que lo sustenta. La pregunta relevante no es solo qué parte de los ingresos se atribuye a la IA, sino qué operaciones generan ese dinero, cuánto cuesta mantenerlas y si la proporción se sostiene. Hasta que esos elementos estén claros, la cifra debe entenderse como un indicador que requiere contexto, no como una explicación completa del negocio.