TSMC estudia otro gran campus en Texas mientras Europa queda fuera de esas opciones
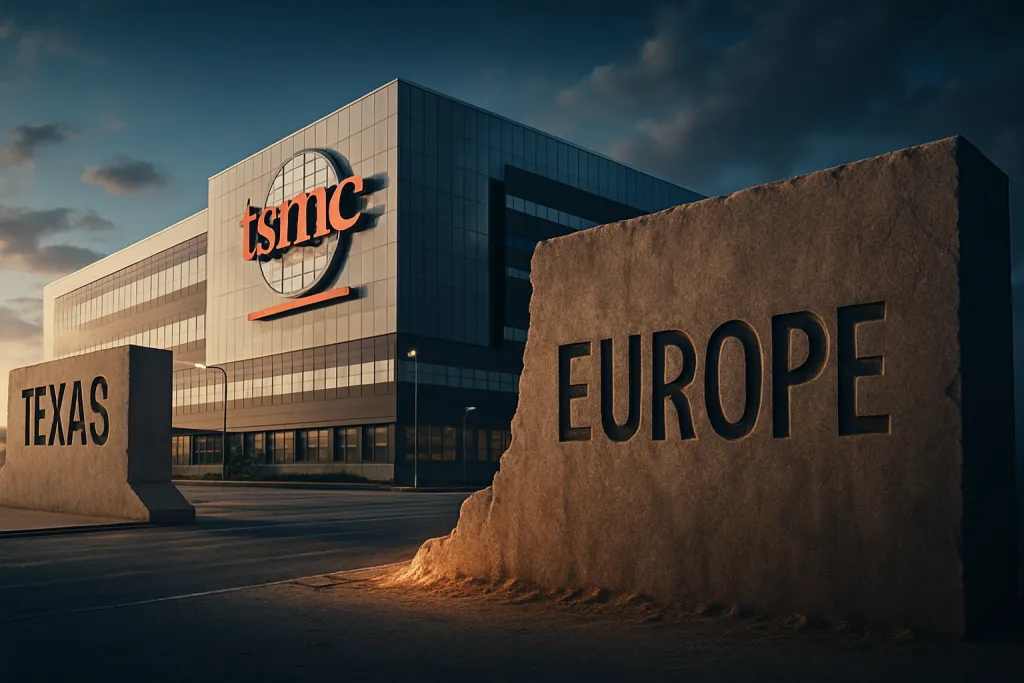
Una nueva posibilidad de expansión por parte de TSMC ha reabierto el debate sobre la distribución global de la producción de semiconductores. La compañía examina la opción de construir otro gran campus en Texas, mientras que las alternativas en Europa no figuran entre las prioridades. La decisión plantea preguntas sobre estrategia industrial, seguridad de suministro y la competencia entre regiones por atraer inversión tecnológica.
Contexto de la decisión
La industria de semiconductores depende de cadenas complejas. Empresas y gobiernos valoran la proximidad a clientes clave. Para un fabricante de la escala de TSMC, factores como acceso a talento, logística y condiciones regulatorias condicionan cualquier emplazamiento.
La elección de ubicaciones responde a una mezcla de razones corporativas y de política pública. La posibilidad de concentrar capacidad adicional en Texas refleja esa combinación.
Razones por las que Texas es atractivo
El área ofrece ventajas claras para la manufactura avanzada. Un entorno con proveedores locales, infraestructura energética y conexiones a centros tecnológicos facilita la operación. Además, la proximidad a clientes finales y a proveedores de equipos reduce plazos logísticos.
Otro factor relevante es la disponibilidad de talento con experiencia en el sector tecnológico. Centros de investigación y universidades en la región generan profesionales con perfiles técnicos buscados por la industria.
Infraestructura y logística
Contar con una red logística robusta es una ventaja operativa. Menos tiempo de transporte implica menos riesgos y costos. Para la fabricación de semiconductores, la coordinación entre proveedores es una variable crítica.
Entorno regulatorio y fiscal
Las condiciones regulatorias y los incentivos fiscales pueden inclinar la balanza. Políticas que facilitan la inversión y la construcción aceleran proyectos de gran envergadura. En ocasiones, ese marco compensa otros costos operativos.
Por qué Europa queda fuera de esas opciones
La ausencia de Europa entre las alternativas prioritarias no obedece a una sola causa. Se trata de una combinación de desafíos que hacen menos competitiva a la región frente a otras localizaciones.
Entre los obstáculos se citan la complejidad de la regulación, procesos de permisos prolongados y costos laborales y energéticos que suelen ser más altos. Esos factores aumentan la incertidumbre para proyectos con alta demanda de inversión.
Fragmentación normativa
La diversidad de normativas entre países crea barreras adicionales. Proyectos transfronterizos o que requieren escalamiento rápido tienen menor margen para absorber trámites largos. La falta de armonización puede desincentivar decisiones de implantación.
Costo y disponibilidad de recursos
La manufactura de semiconductores demanda grandes volúmenes de energía y suministros específicos. En algunos territorios, los costos asociados son elevados. Además, la competencia por el talento técnico puede encarecer operaciones.
Impacto probable en la cadena de suministro
La concentración de capacidad en ubicaciones concretas reconfigura flujos logísticos. Un nuevo campus en Texas podría reforzar rutas comerciales hacia mercados de gran consumo y centros de diseño.
Al mismo tiempo, la decisión tiene efectos sobre proveedores de segundo y tercer nivel. Estos actores suelen seguir a los líderes de la industria, porque se benefician de la proximidad a clientes y a los grandes proyectos.
- Mayor concentración regional: incrementa la interdependencia con proveedores locales.
- Reducción de tiempos de entrega: mejora la respuesta a la demanda de clientes finales.
- Riesgo geopolítico: concentra exposición ante eventos locales o regulatorios.
- Impulso logístico: fomenta inversiones en transporte y almacenamiento.
Consecuencias para la industria y la competitividad
Para la industria, una decisión de este tipo mueve el tablero competitivo. Actores regionales pueden ganar oportunidades, mientras que otros enfrentan la necesidad de ajustar sus estrategias.
Los efectos sobre la competitividad no son unívocos. Por una parte, la concentración en un territorio con condiciones favorables reduce costos unitarios. Por otra, la diversificación geográfica sigue siendo una prioridad para mitigar riesgos de suministro.
Análisis de riesgos y mitigaciones
La expansión en una sola región implica riesgos que requieren estrategias de mitigación. Las empresas suelen combinar inversión en redundancia con acuerdos comerciales y planes de contingencia operativa.
En el caso de grandes fabricantes, las mitigaciones incluyen el desarrollo de ecosistemas locales, acuerdos con proveedores críticos y la implementación de procesos de gestión de riesgo más sólidos.
Riesgos operativos
Los riesgos operativos abarcan desde interrupciones logísticas hasta variaciones en la provisión de energía. Mantener líneas de suministro alternativas y reservas estratégicas reduce la vulnerabilidad.
Riesgos de mercado
La concentración también puede afectar la dinámica de precios y la negociación con clientes. Una industria con centros muy focalizados puede experimentar tensiones en la oferta si la demanda se eleva.
Perspectivas para actores locales y gobiernos
Los gobiernos locales obtienen la oportunidad de atraer inversión directa y de inducir el desarrollo de cadenas de valor. Sin embargo, capturar ese potencial exige políticas coordinadas y marcos regulatorios ágiles.
Para proveedores y pymes locales, la llegada de un gran campus representa una oportunidad de crecimiento. La adaptación a estándares internacionales de calidad y la inversión en capacidades técnicas serán determinantes para aprovecharla.
Conclusión
La consideración de un nuevo campus en Texas por parte de TSMC revela prioridades estratégicas claras: eficiencia operativa, proximidad a mercados y un entorno regulatorio favorable. Al mismo tiempo, la ausencia de Europa en las opciones más probables subraya desafíos estructurales que requieren atención política y empresarial.
La decisión alterará la dinámica de la cadena de suministro y la competencia regional. Para mitigar riesgos, será clave combinar inversiones en infraestructura con políticas que favorezcan la estabilidad y la formación de talento técnico. Así, la industria podrá equilibrar los beneficios de la concentración con la necesidad de resiliencia.
Preguntas frecuentes
¿Qué implica un campus para la región anfitriona?
Un campus implica inversiones en infraestructura, creación de empleo y desarrollo de proveedores locales. También conlleva mayores requisitos de servicios y logística.
¿Puede Europa revertir la situación?
La región puede mejorar su atractivo mediante armonización normativa, incentivos adecuados y programas de formación técnica. Esas medidas pueden reducir barreras y atraer nuevos proyectos.